Audite seus Gargalos de Conversão e Tracking Server-Side
Descubra quanto faturamento sua operação perde por falhas de pixel, mensuração em silos e fricções de checkout com nossas ferramentas gratuitas.
1. A Evolução: Por que o 3DS 1.0 Falhou e o 3DS 2.0 Mudou o Jogo
Quem opera e-commerce no Brasil há mais de cinco anos lembra do trauma que representava o antigo 3DS 1.0 (conhecido pelas marcas Verified by Visa e Mastercard Identity Check). Toda vez que uma loja tentava implementar o protocolo, a conversão desabava de 20% a 40%. A tecnologia abria um pop-up desajustado na tela, o código SMS de seis dígitos demorava dez minutos para chegar na operadora de telefonia e o cliente simplesmente desistia da compra.
O consórcio EMVCo (formado por Visa, Mastercard, American Express e Discover) reconstruiu o protocolo do zero para criar o EMV 3DS 2.0. A grande revolução desta versão é a Troca Rica de Metadados em Segundo Plano. Em vez de exigir que o comprador digite senhas para provar que é ele mesmo, a loja envia para o banco emissor mais de 100 atributos de contexto:
- Endereço IP e geolocalização do dispositivo;
- Resolução de tela, fuso horário e idioma do sistema operacional;
- Histórico de compras daquele cliente naquele mesmo e-commerce;
- Identificador exclusivo do smartphone (Device ID) no caso de compras via aplicativo nativo.
2. Frictionless Flow vs. Challenge Flow: A Linha Tênue da Conversão
Ao receber esses dados na fraqueza de segundos entre o clique no botão e a resposta do gateway, o motor de inteligência artificial do banco emissor decide qual caminho a transação tomará:
- Frictionless Flow (Fluxo sem Atrito - 85% a 92% das transações): O banco reconhece o padrão do cliente, valida a integridade do dispositivo e aprova a transação instantaneamente em segundo plano. O consumidor não vê nenhuma tela adicional e a experiência é 100% fluida, com o benefício total do Liability Shift para o lojista;
- Challenge Flow (Fluxo com Desafio - 8% a 15% das transações): Se o banco identificar uma anomalia (ex: uma compra de R$ 4.000 em uma madrugada a partir de um aparelho novo), uma tela segura integrada é renderizada solicitando que o usuário confirme a compra no app do banco (via biometria facial ou push notification).
3. Infográfico: A Jornada de Autenticação Silenciosa do 3DS 2.0
Observe no diagrama técnico como a troca invisível de parâmetros protege a conversão sem interromper o usuário:
4. O Santo Graal do Liability Shift: Quando o Banco Paga o Pato
O maior incentivo financeiro para implementar o 3DS 2.0 é a Transferência de Responsabilidade (Liability Shift). No fluxo padrão de e-commerce sem 3DS, toda vez que um comprador liga para o cartão e diz: "Eu não reconheço essa compra no meu extrato", o dinheiro é estornado da conta do lojista e a mercadoria já enviada é perdida.
Com o 3DS 2.0 autenticado com sucesso (seja via Frictionless ou Challenge aprovado), as regras das bandeiras determinam que a responsabilidade financeira do chargeback é 100% do banco emissor do cartão. O banco não pode descontar o valor da sua liquidação. Para categorias de produtos de altíssimo risco e alta liquidez (smartphones, joias, pneus, computadores e games), o Liability Shift representa uma economia de dezenas de milhares de reais em provisões para perdas operacionais.
5. Smart 3DS: Regras Condicionais para Disparar Autenticação
O erro mais comum cometido por desenvolvedores é ligar o 3DS de forma binária: ou para todo mundo ou para ninguém. A melhor prática que aplico em clientes é configurar o que chamamos de Smart 3DS (Autenticação Seletiva Dinâmica):
- Clientes Recorrentes de Baixo Risco: Se o cliente já comprou duas vezes na loja nos últimos 90 dias com o mesmo cartão e endereço, envie a transação direta para autorização normal, dispensando o 3DS;
- Pedidos de Valor Baixo (Ticket < R$ 150): O custo de perder a venda pelo atrito do desafio é muito maior do que o risco de uma fraude isolada. Não passe pelo 3DS;
- Primeira Compra de Alto Ticket (Ticket > R$ 800): Acione o 3DS 2.0 obrigatoriamente. Como o ticket é expressivo, o lojista não pode correr o risco de assumir o prejuízo, e o cliente entende a validação bancária como um cuidado extra com a segurança dele.
6. Erros Técnicos no SDK Mobile e Web que Derrubam a Conexão
Se você notar uma queda anormal de aprovações após subir o 3DS 2.0, verifique imediatamente estes três pontos no código do checkout:
- SDK Desatualizado no Front-end: Utilizar scripts legados do gateway que ainda fazem chamadas HTTP síncronas bloqueantes em vez de usar as bibliotecas JavaScript modernas assíncronas fornecidas pela Cielo ou Adyen;
- Bloqueio de Iframes em Políticas de CSP: Headers de segurança HTTP excessivamente rigorosos (Content Security Policy) que bloqueiam o carregamento dos frames de autenticação bancária de domínios como
*.visa.comou*.mastercard.com; - Falta de Fallback Transparente: Se o servidor do banco emissor estiver fora do ar e não responder em 3 segundos, o sistema deve fazer o fallback automático para a adquirente processar sem 3DS, garantindo que o cliente não fique travado com tela branca.
Artigos Complementares deste Topic Cluster
Aprofunde seus conhecimentos sobre CRO, Otimização de Checkout & Psicologia do Consumidor com os guias técnicos e estratégicos relacionados:
- CRO & Taxa de Conversão A Relação entre Políticas de Parcelamento sem Juros e a Taxa de Conversão Geral do E-commerce →
- CRO & Taxa de Conversão Busca Inteligente no E-commerce e Conversão →
- CRO & Taxa de Conversão Como Aumentar a Taxa de Conversão em E-Commerce: Guia Definitivo de Auditoria, Heurística e Testes A/B →
Perguntas Frequentes (FAQ)
O que é o protocolo 3DS 2.0 e como equilibrar a segurança do liability shift com a taxa de conversão no checkout?
O EMV 3-D Secure 2.0 (3DS2) é um protocolo internacional de segurança que valida a identidade do portador do cartão junto ao banco emissor (Itaú, Bradesco, Nubank, Banco do Brasil) no ato da compra. Quando a transação é autenticada com sucesso, ocorre o 'Liability Shift' (transferência de responsabilidade), no qual o banco assume o prejuízo financeiro caso ocorra contestação por fraude. No entanto, se o protocolo for configurado para exigir desafio visual (Challenge Flow - abrir o app do banco para confirmar) em 100% das transações, a taxa de abandono do checkout pode disparar até 30%. O equilíbrio ideal consiste em priorizar o 'Frictionless Flow' (autenticação invisível baseada em metadados) e disparar o desafio apenas para transações com anomalias de risco.
Quer blindar sua loja contra chargebacks sem destruir sua conversão?
Eu configuro arquiteturas de pagamento avançadas com Smart 3DS, roteamento inteligente e fallbacks que protegem sua margem e mantêm as aprovações no teto máximo.
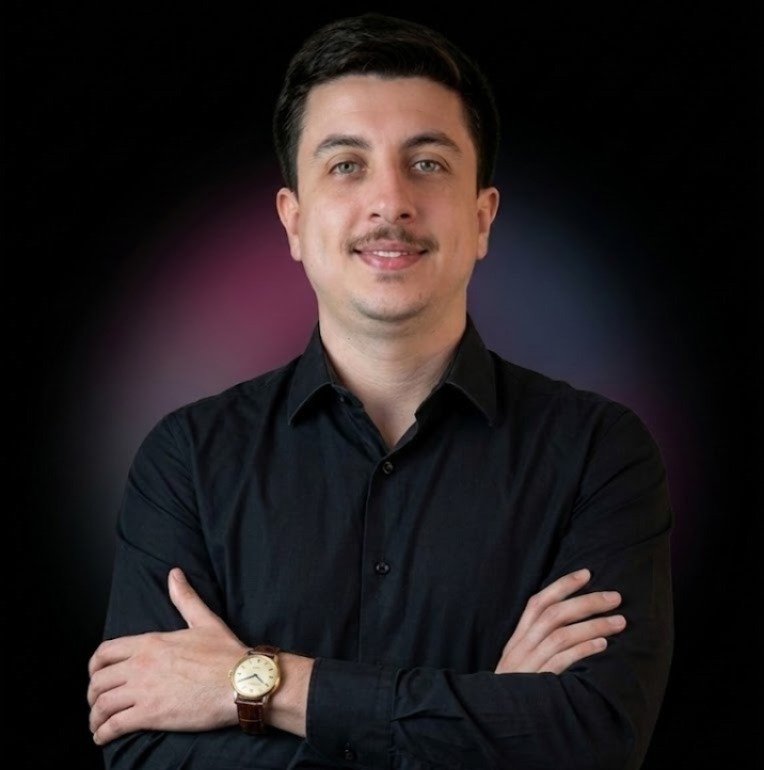
Sobre Wagner Hörlle
Consultor sênior com mais de 10 anos de experiência e mais de R$ 12 milhões em verba de mídia gerenciada. Especialista em Otimização de Taxa de Conversão (CRO), Digital Analytics Server-Side, Arquiteturas de Mídia Paga e Otimização para Mecanismos de IA (GEO/AEO). Atendimento 100% direto, pessoal e personalizado, sem intermediários ou estagiários.